WARNING:
JavaScript is turned OFF. None of the links on this concept map will
work until it is reactivated.
If you need help turning JavaScript On, click here.
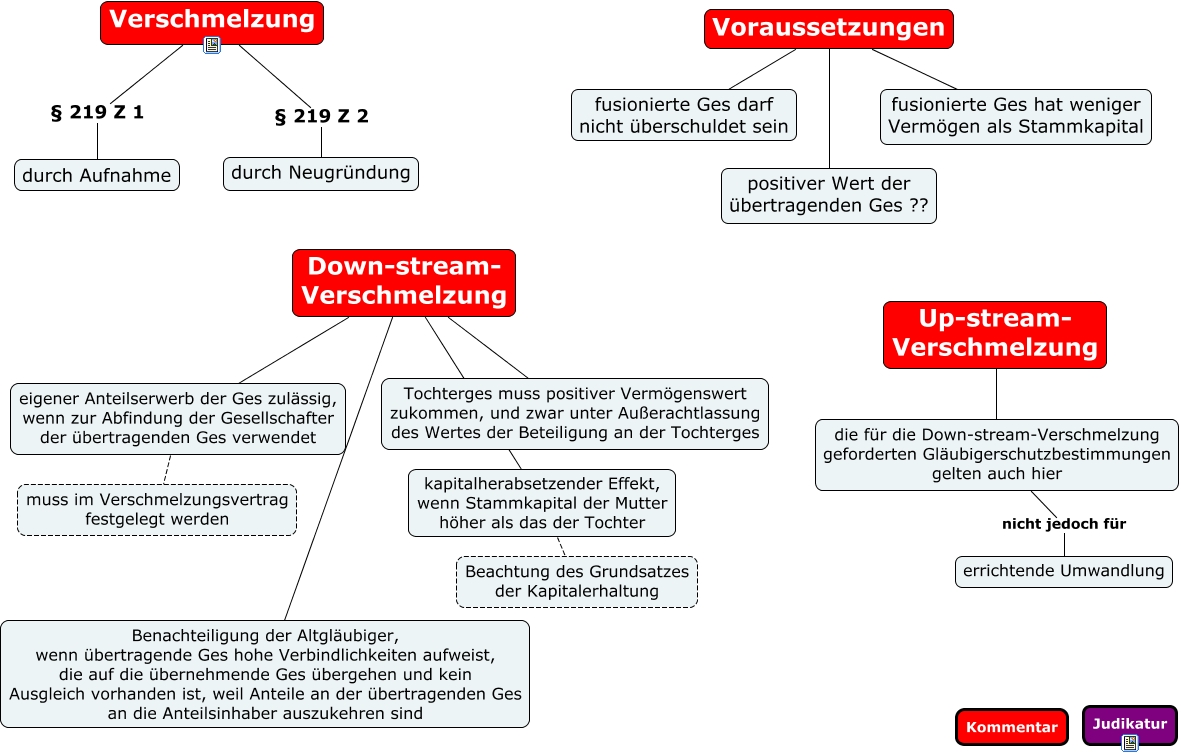
Dieses mit IHMC CmapTools erstellte CMap hat Informationen bezüglich: 219aktg03, eigener Anteilserwerb der Ges zulässig, wenn zur Abfindung der Gesellschafter der übertragenden Ges verwendet muss im Verschmelzungsvertrag festgelegt werden, die für die Down-stream-Verschmelzung geforderten Gläubigerschutzbestimmungen gelten auch hier nicht jedoch für errichtende Umwandlung, Up-stream- Verschmelzung die für die Down-stream-Verschmelzung geforderten Gläubigerschutzbestimmungen gelten auch hier, Down-stream- Verschmelzung Tochterges muss positiver Vermögenswert zukommen, und zwar unter Außerachtlassung des Wertes der Beteiligung an der Tochterges, Voraussetzungen fusionierte Ges darf nicht überschuldet sein, Voraussetzungen positiver Wert der übertragenden Ges ??, Verschmelzung § 219 Z 2 durch Neugründung, Verschmelzung § 219 Z 1 durch Aufnahme, Down-stream- Verschmelzung eigener Anteilserwerb der Ges zulässig, wenn zur Abfindung der Gesellschafter der übertragenden Ges verwendet, Voraussetzungen fusionierte Ges hat weniger Vermögen als Stammkapital, kapitalherabsetzender Effekt, wenn Stammkapital der Mutter höher als das der Tochter Beachtung des Grundsatzes der Kapitalerhaltung, Down-stream- Verschmelzung kapitalherabsetzender Effekt, wenn Stammkapital der Mutter höher als das der Tochter, Down-stream- Verschmelzung Benachteiligung der Altgläubiger, wenn übertragende Ges hohe Verbindlichkeiten aufweist, die auf die übernehmende Ges übergehen und kein Ausgleich vorhanden ist, weil Anteile an der übertragenden Ges an die Anteilsinhaber auszukehren sind