WARNING:
JavaScript is turned OFF. None of the links on this concept map will
work until it is reactivated.
If you need help turning JavaScript On, click here.
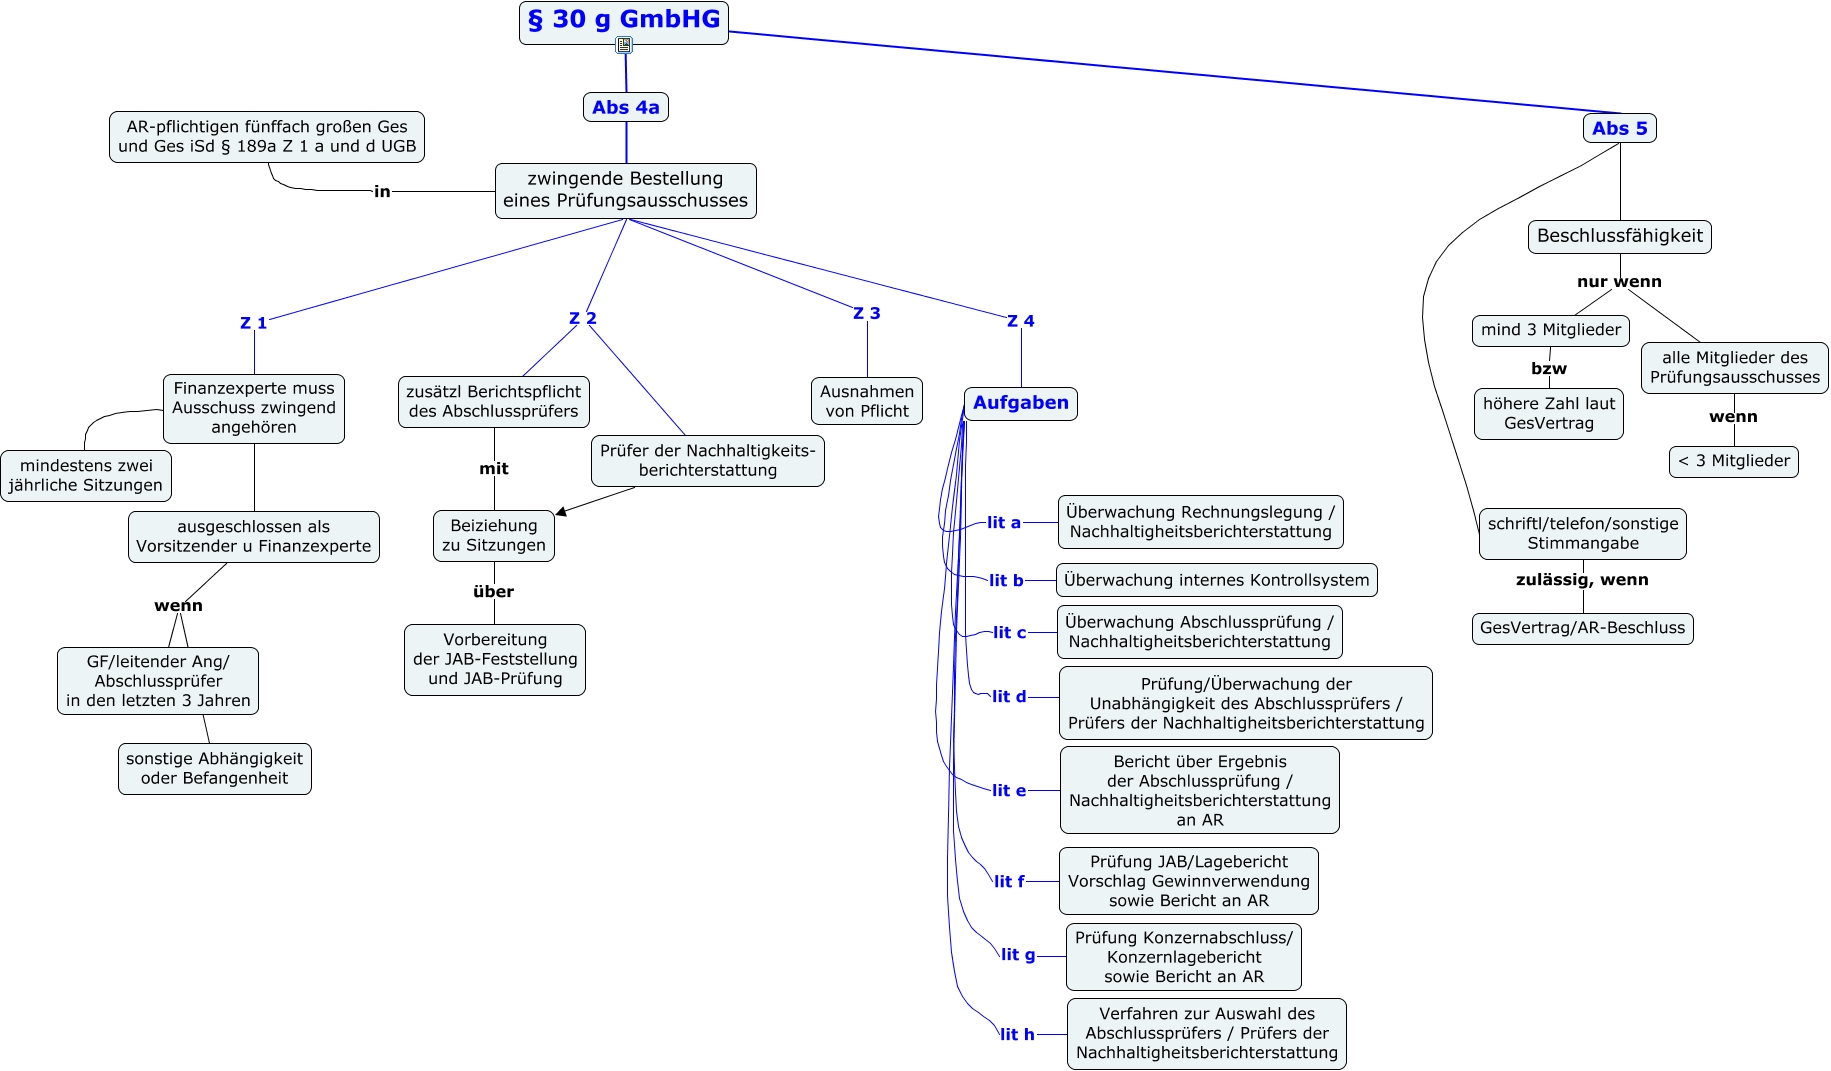
Dieses mit IHMC CmapTools erstellte CMap hat Informationen bezüglich: 30gAbs4a-5Gmbhg02, Aufgaben lit e Bericht über Ergebnis der Abschlussprüfung / Nachhaltigheitsberichterstattung an AR, Prüfer der Nachhaltigkeits- berichterstattung Beiziehung zu Sitzungen, Aufgaben lit b Überwachung internes Kontrollsystem, Abs 5 Beschlussfähigkeit, zusätzl Berichtspflicht des Abschlussprüfers mit Beiziehung zu Sitzungen, Finanzexperte muss Ausschuss zwingend angehören mindestens zwei jährliche Sitzungen, Abs 5 schriftl/telefon/sonstige Stimmangabe, Beiziehung zu Sitzungen über Vorbereitung der JAB-Feststellung und JAB-Prüfung, § 30 g GmbHG Abs 5, zwingende Bestellung eines Prüfungsausschusses Z 2 zusätzl Berichtspflicht des Abschlussprüfers, zwingende Bestellung eines Prüfungsausschusses Z 1 Finanzexperte muss Ausschuss zwingend angehören, ausgeschlossen als Vorsitzender u Finanzexperte wenn sonstige Abhängigkeit oder Befangenheit, mind 3 Mitglieder bzw höhere Zahl laut GesVertrag, Beschlussfähigkeit nur wenn alle Mitglieder des Prüfungsausschusses, Aufgaben lit f Prüfung JAB/Lagebericht Vorschlag Gewinnverwendung sowie Bericht an AR, § 30 g GmbHG Abs 4a, zwingende Bestellung eines Prüfungsausschusses Z 4 Aufgaben, zwingende Bestellung eines Prüfungsausschusses Z 3 Ausnahmen von Pflicht, alle Mitglieder des Prüfungsausschusses wenn < 3 Mitglieder, Aufgaben lit c Überwachung Abschlussprüfung / Nachhaltigheitsberichterstattung